Palembang, Sumselupdate.com – Kementerian Dalam Negeri (Kemendagri) menyoroti klaim Yayasan Pendidikan Indo Global Mandiri (IGM) sebagai lembaga nirlaba dalam polemik tunggakan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) di Kota Palembang.
Kemendagri menegaskan, status sebagai yayasan pendidikan tidak serta-merta membuat suatu lembaga memperoleh pembebasan atau keringanan pajak. Klaim sebagai organisasi nirlaba harus dibuktikan melalui kondisi serta transparansi keuangan lembaga yang bersangkutan.
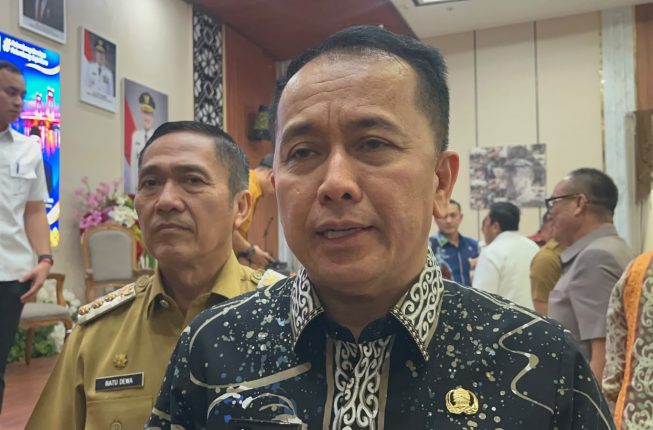
Direktur Jenderal Bina Keuangan Daerah Kemendagri, Agus Fatoni, mengatakan terdapat sejumlah lembaga pendidikan di Palembang yang tetap menjalankan kewajiban membayar pajak.
Karena itu, menurut Fatoni, perlu dilakukan pendalaman untuk memastikan apakah suatu lembaga benar-benar tidak berorientasi mencari keuntungan atau justru memperoleh keuntungan dari aktivitas yang dijalankannya.
“Jika suatu lembaga mengklaim sebagai organisasi nirlaba, status tersebut harus dapat dibuktikan, salah satunya melalui kondisi dan transparansi keuangannya,” kata Fatoni.
Pernyataan tersebut disampaikan usai Sosialisasi Mekanisme Pemberian Dana Hibah Melalui APBD di Rumah Dinas Wali Kota Palembang, Selasa (10/11/2026).
Fatoni menjelaskan, yayasan sosial seperti lembaga yang mengelola panti asuhan atau lembaga pendidikan yang memberikan layanan secara gratis dan tidak berorientasi pada keuntungan dapat menjadi pertimbangan dalam pemberian kebijakan keringanan pajak.
Namun, alasan sebagai lembaga pendidikan saja dinilai belum cukup untuk menjadi dasar memperoleh pembebasan pajak. Pemerintah perlu mengkaji aktivitas serta kondisi keuangan lembaga tersebut sebelum menentukan kebijakan.
Di sisi lain, Fatoni menegaskan kewenangan untuk memberikan pengurangan, penghapusan, maupun keringanan pajak daerah, termasuk PBB-P2, berada pada kepala daerah.
Dengan demikian, Yayasan IGM yang merasa keberatan terhadap kewajiban pembayaran pajak dapat mengajukan permohonan kepada kepala daerah sesuai ketentuan yang berlaku.
“Siapa pun yang merasa keberatan, baik perseorangan maupun kelembagaan, memiliki hak untuk mengajukan keberatan kepada kepala daerah sesuai dengan kewenangan yang berlaku,” ujarnya.
Fatoni menambahkan, setiap permohonan yang disampaikan wajib pajak akan dianalisis dan dipertimbangkan oleh kepala daerah sebelum keputusan ditetapkan.
Permohonan tersebut dapat berupa pengurangan, penghapusan, maupun keringanan pembayaran pajak, termasuk melalui pemberian diskon sesuai ketentuan.
Ia juga mendorong pemerintah daerah dan wajib pajak mengedepankan komunikasi terbuka untuk menyelesaikan persoalan tersebut.
Menurutnya, kedua belah pihak perlu duduk bersama membahas alasan keberatan serta ketentuan yang menjadi dasar pengenaan pajak agar persoalan dapat diselesaikan secara transparan.
Meski demikian, Fatoni mengingatkan bahwa setiap kebijakan mengenai pengurangan, keringanan, maupun penghapusan pajak harus tetap berpedoman pada peraturan perundang-undangan yang berlaku.
(**)
Bantu Kami untuk Berkembang
Mari kita tumbuh bersama! Donasi Anda membantu kami menghadirkan konten yang lebih baik dan berkelanjutan. Scan QRIS untuk berdonasi sekarang!